1需求端已發生
真正的客戶付錢
已發生,而且每季加得比上一季多
$141B
五家 AI 公司年化營收(26Q3)
下一個檢查點2026 年底全市場 AI ARR ≈ $138B(基準路線)
AnthropicOpenAI
最新說法OpenAI 9/3 發布 Astra,客群跟 Fable 5.1 明顯不同
2供給與支出端進行中
每顆晶片賺更多(供給追不上)
進行中,方向對,2027 年中越過損平線
$4,040
每顆 H100e 一年做出的生意(26Q3),三季 +206%、單季 +65%
下一個檢查點損平線 $4.5k(2027 年中)/$5.6k(2028 年中)
實際損平線 $4.5k
最新說法Google 9/8:AI 伺服器不到兩年回本;阿里:算力短缺至少到 2030
3供給與支出端進行中
雲端營收跟上
進行中,還沒追上及格線
48%
雲營收年增(26Q2);GCP +82%
下一個檢查點2027 及格線 ≈ 53–55%
GCP YoY折舊 YoY(推演=及格線)
最新說法AWS Q2 法說:伺服器不到三年回本、可以用五到六年
4資金端時間未到
經營現金流跟上支出
還沒發生,2027 到 2028 檢驗
+40% / +40%
2027 五大經營現金流 vs 資本支出增速,剛好打平
下一個檢查點2027 年底:經營現金流增速要跑贏資本支出
MSFTGOOGAMZNMETA資本支出=經營現金流
最新說法Google 8 月:以後固定一年發兩次債;AMZN 9 月改去英鎊市場
5資金端時間未到
自由現金流轉正
最後確認,2028 交卷
2028
「借錢投資」變「印鈔機開機」的那一季
下一個檢查點2028
MSFTGOOGAMZNMETA自由現金流 0
最新說法GOOG 1Q26 回購 $0、META 4Q25 $0:實質停買
第 ② 站的驗證:如果主張對,會看到什麼
原始預測我們 2026/7/22 說:每顆晶片一年做出的生意會在 2027 年中碰到 4,500 美元的損平線(當時 26Q2 $2,445)。當時的預測 $4.5k by mid-2027 → 現在 $1,322(25Q4)→ $2,455(26Q2)→ $4,040(26Q3);門檻 $4.5k/$5.6k
原始預測我們 2026/7/22 說:每顆晶片一年做出的生意會在 2027 年中碰到 4,500 美元的損平線(當時 26Q2 $2,445)。當時的預測 $4.5k by mid-2027 → 現在 $1,322(25Q4)→ $2,455(26Q2)→ $4,040(26Q3);門檻 $4.5k/$5.6k
正向會看到數字持續上升,2027 年中越過成本帶
負向會看到供給開出快過營收,數字轉平或下彎
門檻:$4.5k(2027 年中)更新頻率:季
圖 3- 緊缺指標:每 H100e 年化營收(歷史驗證+推演)
- 變現效率:每千顆 H100e 對應年化營收(千美元)
- AI compute cost curve: annualized revenue per H100e against the breakeven thresholds
正向會看到邊際量尺高於平均
負向會看到邊際跌破平均=見頂前兆
門檻:邊際/平均 ≥ 1更新頻率:季
圖 2- 邊際量尺:每顆「新」晶片扛多少「新」ARR(月頻近似,$/顆/年)
- 邊際/平均 比值(×)
正向會看到漲價後 8 週份額持平或升=需求價格剛性
負向會看到量掉、份額被便宜模型吃掉
門檻:8 週份額 ≥ 漲價前更新頻率:週
圖 3- labs 每日 token 份額(7 日移動平均,2026/6/13~9/20;紅色虛線=8/16 DeepSeek 漲價生效)
- OpenRouter 週榜:8/11 基線 → 8/30 漲價後首讀(主指標)
- DeepSeek 主力模型混合單價與定價事件(USD/百萬 token,log)
正向會看到租金與 neocloud 報價維持或上行
負向會看到租金連續下滑、舊卡閒置
門檻:SDH100RT 月變動 ≥ 0更新頻率:月
圖 1- 美系旗艦最低價(前沿地板價)
- SDH100RT 台帳待建 暫用
正向會看到併網、設備交期持續拉長,空置率降
負向會看到併網放量、設備價回落=供給開出前哨(P 哨兵)
門檻:PPI 連 3 月回落=鬆動前哨更新頻率:月
圖 5- 變壓器與電力設備交期:疫情前的 2:4 倍、部分還在惡化
- 官方月頻代理上線:電氣設備未交貨訂單(Census M3,NAICS 335 季調)
- 供給開出時間表:半年度新增 IT 功率(GW,依擁有者堆疊)
- 半年度新增 IT 功率:2026 上半年 5.0GW 已上線,2027 上半年排程 2.8GW
- 空置率走勢:連四期改寫歷史新低
廠商怎麼說(這一站的說法時間軸)243
- 2026-09-17Nebius,公司(客戶通知與電郵聲明,無具名講者)Nebius 通知客戶 10 月 1 日起隨用隨付的 GPU 租金調漲近兩成:H100 每小時 3.85→4.50 美元、H200 4.50→5.40、B200 7.15→8.50、B300 7.85→9.50(漲 17% 到 21%),是幾個月內第二次漲價。
- 2026-09-08AMD,Jean Hu(財務長)AMD 說 CPU 業務下半年年增超過 80%、明年再增超過 70%,而且仍會持續供給受限
- 2026-09-08AMD,Jean Hu(財務長)AMD 說 Meta、OpenAI、Anthropic 三大錨定客戶都是多 GW、多世代部署,三家給的預測都比合作初期預期更高
- 2026-09-08AMD,Jean Hu(財務長)AMD 說如果晶圓漲價會轉嫁給客戶、CPU 也會跟著漲,但不會為了擴大毛利而漲價
- 2026-09-08CoreWeave,管理層CoreWeave 說在美國以外已有超過 1GW 的合約電力,會同時在美國國內與海外建置
- 2026-09-08思科,管理層思科說全球不到 2% 的人在重度使用 AI 代理,基礎設施就已經出現宏觀層級的大規模供給短缺,需求訊號看不到盡頭。
- 2026-09-08思科,Mark Patterson, EVP & CFO思科說最近一兩季記憶體漲價管理得不錯,靠需求強勁把成本轉嫁給客戶。
- 2026-09-02博通,Hock Tan, President & CEO博通說 Anthropic 2026 年部署 1GW Ironwood、2027 年再部署 5GW TPU v8i,2028 年有明確能見度再增加 10GW。
- 2026-09-02博通,Hock Tan, President & CEO博通說 OpenAI 的 Jalapeno 2027 年照計畫部署 1.3GW,2028 年有能見度部署超過 5GW,會成為第二大 XPU 客戶。
- 2026-09-02博通,Hock Tan, President & CEO博通說到 2027 年底會交付三代 MTIA 加速器給 Meta,三代合計有能見度到 2028 年部署 3GW。
- 2026-09-02博通,Kirsten Spears, CFO博通說 6 月和 Apollo、Blackstone 成立 AI XPV 平台,要在 2028 年底前為 OpenAI 和 Anthropic 提供超過 20GW 算力,第一筆 350 億美元已在 6 月完成、對應 Anthropic 已在進行的 1GW 部署。
- 2026-09-02博通,Hock Tan, President & CEO博通說六個客戶加總在 2027、2028 兩個會計年度的需求是 30GW,但保守估計不會全部投產,判斷值是 FY27 出 1,150 億美元晶片、FY28 再出 2,300 億美元。
- 2026-08-27Marvell,Matt Murphy, Chairman & CEOMarvell 說市場現在同時有供給限制、電力限制和架構限制,所以客戶要求晶片設計要能快速調整。
- 2026-08-26NVIDIA,管理層NVIDIA 說 NeoCloud 夥伴預計年底裝機容量達 8GW,2025 年底約 3GW
- 2026-08-26NVIDIA,管理層NVIDIA 說透過 SoftBank Energy 取得 PORTS-Pike 園區的土地、電力和廠房,初期 4.25GW AI 工廠容量給 OpenAI 用,每代約 150 萬顆 GPU
- 2026-08-26NVIDIA,管理層NVIDIA 說 OpenAI 承諾到 2030 年大量部署 NVIDIA 基礎設施,現有加規劃的承諾約 12GW
- 2026-08-26NVIDIA,管理層NVIDIA 說會為另一家前沿 AI 實驗室近 2GW 的算力提供選擇性信用增強
- 2026-08-26NVIDIA,管理層NVIDIA 說記憶體價格條件極端,漲幅超出先前預期、明年還會更高
- 2026-08-20阿里巴巴,Eddie Wu(CEO)阿里說業界共識是目前的 AI 算力短缺至少要到 2030 年才會解決
- 2026-08-20阿里巴巴,管理層阿里說在供給受限的市場裡,AI 相關產品有很強的定價能力
- 2026-08-12Coherent,管理層Coherent 說資料中心與通訊幾乎每一條產品線都供不應求,產能拉多快就賣多快。
- 2026-08-12Nebius,Arkady Volozh(創辦人暨 CEO)Nebius 說第一次辦算力拍賣就標出 Blackwell 世代的最高價,比公司過去收過的最高價還高 15%。
- 2026-08-11CoreWeave,Nitin Agrawal(CFO)CoreWeave 財務長說 7 月調整定價,各產品全面調漲約 25%;舊世代 GPU 也大致售罄,2020 年推出的 A100 最近還簽了一份延伸到 2029 年的合約。
- 2026-08-04AMD,管理層AMD 宣布 Anthropic 將在 Helios 上部署最多 2GW 的 MI450 GPU,第一個 GW 從 2027 上半年開始
- 2026-08-04AMD,Lisa Su(董事長暨執行長)AMD 說伺服器 CPU 供應鏈現在很緊、上半年一直很緊,因為需求沒被預測到;2027 年供給狀況應該會比 2026 好
- 2026-08-04Arista,管理層Arista 說 2026 年的記憶體供應已鎖定,DDR4、DDR5 和 NAND 的能見度已延伸到 2027 年。
- 2026-08-04SpaceX(xAI),管理層SpaceX 說 Q2 底銘牌算力 1.4GW(Q1 為 1GW、一年前 400MW),今年底預計超過 2GW
- 2026-08-04SpaceX(xAI),管理層SpaceX 說今年底算力超過 2GW,明年底累計上線算力會是好幾倍,比較接近 10GW 而不是 5GW
- 2026-08-04SpaceX(xAI),Elon Musk(CEO)馬斯克說暫定目標是明年底在電力與冷卻層級上線 20GW,自己也不認為能全部達成,電廠層級大概會接近 15GW
- 2026-08-04SpaceX(xAI),管理層SpaceX 說預期算力市場的供需失衡會持續下去
- 2026-08-04SpaceX(xAI),管理層SpaceX 說記憶體產出每年只增 20%,需求卻增 200% 甚至更多,價格只會漲不會跌
- 2026-07-30三星,管理層三星說新廠到出貨要三年以上,2028 年前看不到供給明顯增加,2027 年缺貨會比 2026 年更嚴重,短缺會持續到 2028 年。
- 2026-07-29SK海力士,Song Hyun-jong(企業中心總裁)SK 海力士說 2026 年第二季在 AI 投資與供給緊張下,DRAM 和 NAND 價格延續上季繼續明顯上漲,伺服器 DRAM 與企業級 SSD 是主力。
- 2026-07-29SK海力士,管理層SK 海力士說主要客戶仍在要求更多記憶體,但先進製程複雜度和新廠建置時間讓供需近期難有明顯改善。
- 2026-07-29Meta,Mark Zuckerberg (CEO)Zuckerberg 說 Meta 和 BlackRock 成立新合資,要在德州 El Paso 蓋一座 1 GW 的新資料中心。
- 2026-07-29Meta,Susan Li (CFO)Susan Li 說整個產業的算力容量在可預見的未來都會維持吃緊。
- 2026-07-29微軟,管理層微軟說 FY26Q4 這一季再新增 1 GW 容量、新開 31 座資料中心(全年 88 座),兩年內容量約翻倍的目標不變,新 GPU 上線時間也縮短近 50%
- 2026-07-29微軟,Amy Hood(CFO)Amy Hood 說目前需求超過可用供給,而且是相當極端的狀況,但提醒 capex 已轉向 CPU、GPU 這類交期較短的短壽命資產
- 2026-07-29微軟,Amy Hood(CFO)Amy Hood 說硬體元件漲價對大家影響差不多,微軟靠效率工作維持客戶價值,而且很多新增容量是用新合約賣出,定價可以反映成本
- 2026-07-22Google,Anat Ashkenazi (CFO)Ashkenazi 說 Google 仍處在供給受限環境、已經連續好幾季這麼講,過去三年容量大增但需求還是跑得比投資快。
- 2026-07-22Google,Sundar Pichai (CEO)Pichai 說如果投入成本上升,他們會反映在自家解決方案的定價上,回報也會看得到。
- 2026-07-16台積電,C.C. Wei, Chairman & CEO台積電說不會像記憶體那樣突然把價格漲 4、5 倍讓客戶活不下去,但會持續「賺取應得的價值」、確保毛利足以支撐長期擴產。
- 2026-07-16台積電,C.C. Wei, Chairman & CEO台積電說後段(先進封裝)產能處於短缺模式、缺口更大,所以歡迎競爭者提供彈性,反而幫到台積電的前段晶圓生意。
- 2026-07-16台積電,C.C. Wei, Chairman & CEO台積電說成熟製程只有跟 AI 相關的在缺,最主要是 AI 資料中心用的電源管理 IC(0.18 微米、90 奈米等)和感測器,其他成熟製程沒有短缺。
- 2026-06-24美光,管理層Micron 說 DRAM 和 NAND 業界需求持續大幅超過供給,預期吃緊會持續到 2027 曆年之後,並已簽下 16 份策略客戶協議(SCA)。
- 2026-06-10甲骨文,管理層甲骨文說 FY26 全年交付給客戶超過 1.2GW,FY27 Q1 單季交付將接近 1GW,幾乎等於前四季總和
- 2026-06-04博通,Hock Tan, President & CEO博通說 2026 年提供 Anthropic 超過 1GW 的 TPU 算力,4 月又簽約從 2027 年起再提供 5GW 下一代 TPU 算力。
- 2026-06-04博通,Hock Tan, President & CEO博通說 OpenAI 已有合約承諾 2027 年部署 1.3GW,是去年宣布的 2029 年前 10GW 協議的一部分。
- 2026-06-04博通,Hock Tan, President & CEO博通說和 Meta 的 MTIA 合作預計到 2028 年底部署 3GW,首批 1GW 訂單已收到、2027 下半年開始交貨;另外兩個客戶 2026 年底出貨、目前累計 PO 60 億美元。
- 2026-06-04博通,Hock Tan, President & CEO博通說正和 Apollo、Blackstone 等成立 AI XPV 平台,要在 2028 年前部署超過 20GW 算力給 Anthropic、OpenAI 等前沿實驗室,第一筆 350 億美元由 Apollo 啟動。
- 2026-06-04博通,Hock Tan, President & CEO博通說 2027 年出貨約 10GW 的計畫沒變,會偏下半年,2028 年會多很多 GW。
- 2026-06-04博通,Hock Tan, President & CEO博通說企業也開始向同一批少數客戶買 AI token,算力需求成長「貪得無厭」,會持續到 2027 年、現在看到 2028 年也是。
- 2026-05-27Marvell,管理層Marvell 說整個產業仍處於供給受限,因此沿用上次缺貨潮的做法,今年預付約 10 億美元給供應商鎖定產能。
- 2026-05-20NVIDIA,管理層NVIDIA 說 H100 租金今年以來漲了 20%,A100 雲端價格也漲了近 15%
- 2026-05-20NVIDIA,管理層黃仁勳說他的感覺是 Vera Rubin 整個產品生命週期都會供給受限
- 2026-05-13阿里巴巴,Eddie Wu(CEO)阿里說目前伺服器上沒有任何一張卡閒置,算力全部用滿
- 2026-05-13阿里巴巴,管理層阿里說在算力稀缺的環境下,今年新部署一台伺服器的成本是一年前的兩倍,因此對新舊客戶都有一定的漲價能力
- 2026-05-13Nebius,管理層Nebius 說已簽約超過 3.5GW 電力,2026 年合約電力目標再上調到至少 4GW,並新增賓州 1.2GW 自有站點
- 2026-05-13Nebius,Marc Boroditsky(營收長)Nebius 說 Q1 再度售罄、已連續好幾季如此,未來幾季到 12 個月內上線的容量絕大多數已簽約或預留
- 2026-05-13Nebius,Marc Boroditsky(營收長)Nebius 說上一季又再次調漲價格,新舊世代 GPU 都在更高價格下持續售罄
- 2026-05-13Nebius,Andrey Korolenko(基礎設施長)Nebius 說賓州站點 2027 年底先點亮約 250 到 300MW,之後每年加 300MW,到 2030 年初達 1.2GW
- 2026-05-13Nebius,Andrey Korolenko(基礎設施長)Nebius 說 NVIDIA 的策略投資除了 20 億美元股權,還帶來到 2030 年底 5GW 容量承諾的能見度
- 2026-05-07CoreWeave,管理層CoreWeave 說合約電力超過 3.5GW,本季新增 400MW 以上,絕大多數預計 2027 年底前上線
- 2026-05-07CoreWeave,管理層CoreWeave 說本季啟用電力突破 1GW,仍有把握 2026 年底達到 1.7GW 以上的目標
- 2026-05-07CoreWeave,管理層CoreWeave 說目標是 2030 年啟用電力超過 8GW
- 2026-05-07CoreWeave,Nitin Agrawal(CFO)CoreWeave 財務長說 2026 年容量大致已售罄,且已開始分配明年上線的容量,售罄狀況延伸到 2027 年
- 2026-05-07CoreWeave,Nitin Agrawal(CFO)CoreWeave 財務長說從 Ampere、Hopper 到 Blackwell 各世代 GPU 價格全面上漲
- 2026-05-07CoreWeave,Mike Intrator(CEO)CoreWeave 說過去 12 個月自行取得 2GW 基礎設施、本季 400MW,NVIDIA 相關的 5GW 讓公司能視機會再加速取得容量
- 2026-04-30三星,管理層三星說需求滿足率創新低,客戶已提前下 2027 年的單,光看預訂需求 2027 年的供需缺口會比 2026 年更大。
- 2026-04-30三星,管理層三星說 HBM4 可量產產能已全部訂滿售罄,下半年放量,第三季起 HBM4 占 HBM 銷售超過五成。
- 2026-04-29Amazon,Andy Jassy (CEO)Amazon 說 Trainium2 大致賣光、剛開始出貨的 Trainium3 幾乎全數被認購,連還要 18 個月才大量供貨的 Trainium4 也已被預訂不少。
- 2026-04-29Amazon,Andy Jassy (CEO)Amazon 說 Anthropic 和 OpenAI 都簽了多年、多 GW 的 Trainium 承諾,Trainium 營收承諾已超過 2,250 億美元。
- 2026-04-29Amazon,Andy Jassy (CEO)Jassy 說記憶體等零組件成本暴漲,現在就是供給趕不上需求,但 AWS 早就跟策略供應商鎖了大量供給,沒有因此受限。
- 2026-04-29Amazon,Andy Jassy (CEO)Jassy 說記憶體等零組件的價格已經飆漲。
- 2026-04-29Google,Sundar Pichai (CEO)Pichai 說在算力受限的環境下,他們是用 ROIC 框架決定把算力分配給哪些機會。
- 2026-04-29Meta,Mark Zuckerberg (CEO)Zuckerberg 說 Meta 正在部署超過 1 GW 的自家客製晶片(與 Broadcom 合作),加上大量 AMD 晶片來搭配新的 NVIDIA 系統。
- 2026-04-29Meta,Mark Zuckerberg (CEO)Zuckerberg 說 Meta 上修今年基礎設施資本支出,主要是零組件成本變高、特別是記憶體價格。
- 2026-04-29微軟,管理層微軟說 FY26Q3 這一季又新增了 1 GW 容量,威斯康辛 Fairwater 提前六週上線,兩年內整體規模翻倍的目標不變
- 2026-04-29微軟,管理層微軟說即使加碼投資、加快讓 GPU、CPU 和儲存上線,預期至少到 2026 年底都會受限,但 2026 下半年 Azure 成長會比上半年略微加速
- 2026-04-23SK海力士,管理層SK 海力士說客戶未來三年的 HBM 需求遠超過目前供給能力,而且缺貨不只 HBM、通用 DRAM 也很嚴重。
- 2026-03-19美光,管理層Micron 說 2026 曆年 DRAM 和 NAND 業界位元需求都會被供給卡住,供需吃緊會持續到 2026 年之後,DRAM 位元出貨 2026 年約增 low-20s%。
- 2026-03-19美光,管理層Micron 說 NAND 需求在可見的未來都會明顯超過可供給量,2026 年 DRAM/NAND 供給限制可能讓 PC 和手機出貨衰退 low double digits。
- 2026-03-18美光,管理層Micron 說 2026 曆年大部分 HBM 出貨的價格在 2025 年底就已定好,營運端多擠出來的 HBM 上檔量還能用更高的價格賣出。
- 2026-03-17NVIDIA,管理層黃仁勳說 6 年前出貨的 Ampere 在雲端的租用價格正在上漲
- 2026-03-17NVIDIA,管理層黃仁勳說就算什麼都不裝,1GW 工廠 15 年攤提下來也要約 400 億美元,所以架構不對就算免費也不夠便宜
- 2026-03-17NVIDIA,管理層黃仁勳說供應鏈已能每週生產數千套系統,相當於每月數 GW 的 AI 工廠
- 2026-03-11Lam,管理層Lam 說 2026 年 WFE 會被業界可用無塵室數量卡住,終端需求其實比 1,350 億美元更強,擴無塵室需要時間。
- 2026-03-10甲骨文,管理層甲骨文說 GPU 與 CPU 基礎設施需求持續超過供給,直接反映在 5,530 億美元的 RPO
- 2026-03-10甲骨文,管理層甲骨文說透過合作夥伴已取得超過 10GW 的電力與資料中心容量,未來三年陸續上線,其中 90% 以上由夥伴出資
- 2026-03-10甲骨文,管理層甲骨文說 Q3 交付給客戶超過 400MW,其中 90% 準時或提前交付
- 2026-03-05博通,Hock Tan, President & CEO博通說 Anthropic 2026 年有 1GW 的 TPU 算力起步很好,2027 年需求會激增到超過 3GW。
- 2026-03-05博通,Hock Tan, President & CEO博通說 OpenAI 是第六個客戶,2027 年會量產部署第一代 XPU,算力超過 1GW。
- 2026-03-05博通,Hock Tan, President & CEO博通說 Meta 的 MTIA 客製加速器路線圖還在,下一代 XPU 在 2027 年以後會擴到數 GW 規模;客戶四、五 2027 年出貨要翻倍以上。
- 2026-03-04Intel,David Zinsner, CFOIntel 說供給是今年最大的挑戰,明年很可能也是。
- 2026-03-04Intel,David Zinsner, CFOIntel 說預期記憶體今年一整年都會缺、明年大概也是,因為記憶體優先給資料中心和 AI,客戶端下半年會受到缺記憶體的影響。
- 2026-03-04微軟,Satya Nadella(CEO)Satya 說在供給受限下,他會把算力優先配置給能降低 COGS 的自家 R&D 而不是短期迎合市場,定價上也會謹慎
- 2026-03-03AMD,Lisa Su(董事長暨執行長)AMD 說伴隨 AI 的伺服器 CPU 需求先前被低估、正在追趕,今年到明年會持續增加供給覆蓋
- 2026-03-03AMD,Lisa Su(董事長暨執行長)AMD 說現在有多個 GW 級客戶,每個實驗室都在找算力的第二選擇
- 2026-02-26CoreWeave,管理層CoreWeave 說 2025 年底啟用電力超過 850MW(Q4 單季加 260MW),2025 年新簽近 2GW,合約電力超過 3.1GW,幾乎全部預計在 2027 年底前上線
- 2026-02-26CoreWeave,管理層CoreWeave 說 Q4 H100 均價與年初相差在 10% 以內,A100 均價 2025 年反而上漲,舊世代 GPU 需求大增且供給仍緊
- 2026-02-26CoreWeave,管理層CoreWeave 說 2026 年的新容量幾乎已全部分配出去
- 2026-02-26CoreWeave,管理層CoreWeave 說要在 2030 年前,在已簽約的容量之外再增加超過 5GW 的資料中心容量
- 2026-02-26CoreWeave,管理層CoreWeave 說 2026 年資本支出 300 到 350 億美元、幾乎全綁定已簽約客戶,年底啟用電力要翻倍到 1.7GW 以上
- 2026-02-24AMD,Lisa Su(董事長暨執行長)AMD 說整體供應鏈很緊,正跟 Meta 針對每座資料中心的建置逐一緊密規劃
- 2026-02-12Nebius,管理層Nebius 說去年 Q3、Q4 都售罄,2026 年 Q1 也已售罄,常常容量還沒上線就賣完
- 2026-02-12Nebius,管理層Nebius 說 GPU 價格沒有像業界預期那樣下跌,連舊世代也沒跌
- 2026-02-12Nebius,管理層Nebius 說已簽約超過 2GW,把 2026 年合約電力目標從 2.5GW 上調到 3GW 以上,800MW 到 1GW 可用容量的目標不變
- 2026-02-12Nebius,Marc Boroditsky(營收長)Nebius 說 Q4 平均售價上漲超過 50%,超過 12 個月的合約數量是 Q3 的近兩倍,Hopper 售罄且續約價格往上
- 2026-02-11美光,管理層Micron 說 HBM4 已量產出貨、比 12 月法說會說的提前一季,2026 曆年 HBM 供應已售罄。
- 2026-02-05Amazon,Andy Jassy (CEO)Amazon 說 Trainium3 需求很強,預計到 2026 年中幾乎所有 Trainium3 晶片供給都會被客戶承諾掉。
- 2026-02-05Amazon,Andy Jassy (CEO)AWS 過去 12 個月加了 3.9 GW 電力、光 Q4 就加 1.2 GW,是 2022 年的兩倍,預計 2027 年底再翻倍。
- 2026-02-05Amazon,Andy Jassy (CEO)Jassy 說每家雲端業者包括 AWS 都會告訴你,如果拿得到所有供給,成長還能更快。
- 2026-02-04Google,Sundar Pichai (CEO)Pichai 說即使一直在擴充容量,Google 仍處在供給受限狀態,預期 2026 全年都會是供給受限的一年。
- 2026-02-04高通,Cristiano Amon, President & CEO高通說記憶體廠把產能轉去做 HBM 供應 AI 資料中心,造成全業界記憶體短缺和漲價,這會決定整個會計年度手機市場的規模。
- 2026-01-29SK海力士,管理層SK 海力士說 2025 年第四季 DRAM ASP 季增約 25%、NAND ASP 季增約 30% 出頭,漲價明顯加速。
- 2026-01-29SK海力士,管理層SK 海力士說記憶體已是資料中心擴建的瓶頸,伺服器 DRAM 庫存緊繃的狀況預期會持續整個 2026 年。
- 2026-01-29三星,管理層三星說 2026 年所有可量產的 HBM 產能都已被客戶訂單訂滿。
- 2026-01-29三星,管理層三星說因無塵室有限,2026 和 2027 年供給成長都會受限,缺貨會持續,客戶已在要求多年期供應承諾。
- 2026-01-28GE Vernova,管理層GE Vernova 說 12 月最後三週又簽了 6 GW 新燃氣機組合約,2025 年第四季單季新簽合約達 24 GW。
- 2026-01-28GE Vernova,管理層GE Vernova 說燃氣機組在手訂單加插槽預約從 62 GW 增到 83 GW,預期 2026 年底達到約 100 GW,今年出貨 high-teens GW、新簽合約超過 30 GW。
- 2026-01-28GE Vernova,Scott Strazik(CEO)GE Vernova 執行長說 83 GW 在手合約已大量排到 2029 年、部分排到 2030 年以後,等年底到 100 GW 時 2029 和 2030 年的插槽大致都會售罄。
- 2026-01-28Lam,管理層Lam 說 2026 年 WFE 約 1,350 億美元,成長受無塵室空間不足限制,晶片客戶都在講售罄狀況會持續。
- 2026-01-28Lam,管理層Lam 說半導體業幾乎所有供應都售罄、大家都在談多年期協議,無塵室不夠,2027 年也會是不錯的一年。
- 2026-01-28Meta,Susan Li (CFO)Susan Li 說 Meta 仍然算力受限,2025 年需求比供給長得還快,雖然 2026 年會靠加租雲端大增容量,但可能到 2026 年大半年都還是受限,要等下半年自有設施上線。
- 2026-01-28微軟,管理層微軟說 FY26Q2 這一季就新增了近 1 GW 的總容量,並把亞特蘭大和威斯康辛 Fairwater 用 AI WAN 串成 AI 超級工廠
- 2026-01-28微軟,管理層微軟說 Azure 需求橫跨各種工作負載、客群和地區,持續超過可用供給
- 2026-01-28微軟,管理層微軟說地端伺服器業務有客戶趕在記憶體漲價前提前採購,所以本季優於預期
- 2026-01-22Intel,Lip-Bu Tan, CEOIntel 說 AI 工作負載擴散對傳統和新硬體基礎設施都造成明顯產能限制,傳統伺服器需求很強,正在和主要客戶合作支援他們 2026 年以後的需求。
- 2026-01-22Intel,Lip-Bu Tan, CEOIntel 說 EMIB-T 先進封裝是大差異化,因為基板供給嚴重短缺,有幾個客戶甚至願意預付來鎖定。
- 2026-01-15台積電,Jeff Su, Director of IR台積電正式指引 AI 加速器營收 2024 到 2029 年五年複合成長率為 55% 上下(mid- to high-50s)。
- 2026-01-06NVIDIA,管理層NVIDIA 財務長說 2026 年仍然短缺,客戶還在找 26 年能快速加的量,同時已在討論 27 年 Vera Rubin 要放在哪些土地和電力上
- 2026-01-06NVIDIA,Colette Kress(財務長)NVIDIA 財務長說自從講出 5,000 億美元(到 2026 年的 Blackwell+Rubin)以來,需求持續增加、又看到新的交易宣布
- 2025-12-18美光,Sumit Sadana(EVP 暨商務長)Micron 商務長說 2026 年 HBM 量價已談定,整體需求遠高於供給、小幅增產也補不上,公司是「超額售罄」,可見的未來需求都會大幅高於供給。
- 2025-12-17美光,管理層Micron 說強勁需求加上供給限制讓市況吃緊,預期會持續到 2026 曆年之後,正在跟客戶談有具體承諾的多年期合約。
- 2025-12-17美光,Sanjay Mehrotra(CEO)Micron 執行長說 2026 年 HBM 的量已售罄,2026 曆年的量和價都已跟客戶談定。
- 2025-12-11博通,Hock Tan, President & CEO博通說和 OpenAI 的 10GW 是 2027 到 2029 年的多年計畫,2026 年不會有多少貢獻。
- 2025-12-10AMD,管理層AMD 說客戶現在告訴他們是被算力和基礎設施限制住,有更多算力就能撐更多應用、把投資跟營收綁在一起
- 2025-12-10Intel,John Pitzer, VP Corporate Planning & IRIntel 說資料中心需求激增不只 Granite Rapids,連 Emerald、Sapphire Rapids 都缺,供給限制全面但以 Intel 10/7 最嚴重。
- 2025-12-10甲骨文,管理層甲骨文說上季交付給客戶近 400MW 資料中心容量,GPU 容量比 Q1 多 50%
- 2025-12-03AMD,Lisa Su(董事長暨執行長)AMD 說 OpenAI 是多世代、多 GW 的合作,還有好幾家客戶規模類似、同樣多世代
- 2025-12-03Intel,John Pitzer, VP Corporate Planning & IRIntel 說客戶端和資料中心都在低於需求出貨、幾乎每個節點都缺,多家 CSP 在談延伸到明年以後的長期供應協議;短缺高峰在 2026Q1,之後仍會缺。
- 2025-12-02NVIDIA,Colette Kress(財務長)NVIDIA 說 Anthropic 除了現在透過微軟等 CSP 取得算力,未來還看向 1GW 的規模
- 2025-12-01Credo,Bill Brennan, President, CEO & ChairmanCredo 說市場很快會走到被晶圓代工產能「自我調節」的地步,先進製程晶圓層級的產能限制會越來越常被談到。
- 2025-11-19美光,管理層Micron 說 NAND 市場跟 DRAM 一樣,價格已經大幅上漲。
- 2025-11-11AMD,Lisa Su(董事長暨執行長)AMD 說 OpenAI 的 6GW 是未來 4 到 5 年的量、逐年紀律規劃,第一個 GW 從 2026 下半年開始並延續到 2027
- 2025-11-11Nebius,Arkady Volozh(CEO)Nebius 說 Q3 需求非常強,所有可用容量都賣光,每次新容量上線就全部售出
- 2025-11-11Nebius,Arkady Volozh(CEO)Nebius 說容量是目前營收成長的主要瓶頸,2026 年合約電力目標從 1GW 上調到 2.5GW,年底前建成並通電 800MW 到 1GW
- 2025-11-10CoreWeave,Michael Intrator(CEO)CoreWeave 說仍處於高度供給受限的環境,需求遠超過可用容量
- 2025-11-10CoreWeave,Michael Intrator(CEO)CoreWeave 說啟用電力季增 120MW 到約 590MW,合約電力增加 600MW 以上到 2.9GW,其中 1GW 以上尚未售出、預計 12 到 24 個月內上線
- 2025-11-10CoreWeave,管理層CoreWeave 因第三方資料中心交付延遲,把年底啟用電力目標從 900MW 以上下修到 850MW 以上,2025 年營收指引也調到 50.5 到 51.5 億美元
- 2025-11-05高通,Cristiano Amon, President & CEO高通說 AI200/AI250 資料中心晶片的第一個客戶是 HUMAIN,目標從 2026 年起部署 200MW。
- 2025-10-30三星,管理層三星說即使算進資本支出擴產和最大產出,2026 年客戶需求仍會超過可供給量。
- 2025-10-30Amazon,Andy Jassy (CEO)AWS 過去一年加了 3.8 GW 電力容量,Q4 再加超過 1 GW,預計到 2027 年底總容量再翻倍。
- 2025-10-30Amazon,Andy Jassy (CEO)Jassy 說產業瓶頸目前是電力、之後可能移到晶片,AWS 進來多少容量就立刻變現多少。
- 2025-10-29SK海力士,管理層SK 海力士說 HBM 供給相對需求會一路吃緊到 2027 年,成長速度將由供給能力決定。
- 2025-10-29SK海力士,管理層SK 海力士說以客戶需求和自家產能來看,明年(2026)不只 HBM,DRAM 和 NAND 產能基本上都已售罄。
- 2025-10-29Google,Anat Ashkenazi (CFO)Ashkenazi 說雲端現在沒辦法滿足客戶需求,需求多過他們能供給的。
- 2025-10-29Meta,Susan Li (CFO)Susan Li 說 Meta 希望今天手上有更多算力,核心業務還有 ROI 為正的用途放不進去,正提前規劃 2026 到 2028 年的容量。
- 2025-10-29微軟,管理層微軟說今年 AI 總容量會增加 80% 以上、兩年內資料中心規模翻倍,威斯康辛 Fairwater 明年上線後單一站點就會擴到 2 GW
- 2025-10-29微軟,管理層微軟說需求遠超過現有容量,現在預期至少到 FY26 結束(2026 年 6 月)都會算力受限
- 2025-10-16台積電,C.C. Wei, Chairman & CEO台積電說客戶告訴他 1GW 的 AI 資料中心大約要投資 500 億美元,但其中台積電晶圓占多少還不便透露。
- 2025-10-07AMD,Lisa Su(董事長暨執行長)AMD 說 OpenAI 交易的營收從 2026 下半年開始,每 1GW 算力對 AMD 是「顯著的百億美元級」營收
- 2025-09-24美光,Mark Murphy(CFO)Micron 財務長說 DRAM 整個 FY26 都會非常吃緊,庫存會低於目標。
- 2025-09-24美光,Sanjay Mehrotra(CEO)Micron 執行長說 HBM3E 絕大部分供應的定價協議已完成,多數客戶的量也已固定,等於 2026 年 HBM 幾個月內就會售罄。
- 2025-09-23美光,管理層Micron 說 HBM4 成本高於 HBM3,售價也會比 HBM3E 明顯更高。
- 2025-09-08NVIDIA,Colette Kress(財務長)NVIDIA 財務長說 Vera Rubin 還沒上市就已看到好幾 GW 的需求並先記下來
- 2025-09-03AMD,管理層AMD 說算力產能持續受限,不只 GPU,AI 採用也在拉動一般運算(CPU)的需求
- 2025-08-28Marvell,Chris Koopmans, President & COOMarvell 說目前整條供應鏈非常緊。
- 2025-08-27CoreWeave,Nitin Agrawal(CFO)CoreWeave 財務長說需求依然強勁、仍處於長期供給受限環境,通電機房是最大瓶頸,客戶談的部署規模已到 GW 級
- 2025-08-27CoreWeave,Nitin Agrawal(CFO)CoreWeave 財務長重申合約電力 2.2GW、Q2 底啟用 470MW,年底啟用電力預計超過 900MW
- 2025-08-12CoreWeave,管理層CoreWeave 說 Q2 底已啟用電力近 470MW,合約電力增加約 600MW 到 2.2GW,年底前啟用電力要超過 900MW
- 2025-08-12CoreWeave,管理層CoreWeave 說收購 Core Scientific 完成後將擁有約 1.3GW 總電力容量,另有 1GW 以上可供擴充
- 2025-08-12CoreWeave,Nitin Agrawal(CFO)CoreWeave 財務長說成長仍受容量限制,需求超過供給
- 2025-08-11美光,管理層Micron 說這次上修財測主要是價格,各終端市場價格都很強,公司成功把價格往上推。
- 2025-08-07Nebius,管理層Nebius 說 2025 年底將有 220MW 已連接電力,並在 2026 年底前取得超過 1GW 電力
- 2025-07-31三星,管理層三星說 2025 年下半年 DRAM 市場價格漲幅會擴大,NAND 從第三季起也會全面回升,供給最緊的成熟 DRAM 和平面 NAND 漲最多。
- 2025-07-31Amazon,Andy Jassy (CEO)Jassy 說 AWS 現在需求多過產能,最大的限制是電力,晶片和零組件也時不時吃緊。
- 2025-07-30Meta,Mark Zuckerberg (CEO)Zuckerberg 說 Prometheus 叢集 2026 年上線,會是全球第一個超過 1 GW 的叢集。
- 2025-07-30Meta,Mark Zuckerberg (CEO)Zuckerberg 說 Hyperion 資料中心幾年內可以擴到 5 GW。
- 2025-07-30微軟,管理層微軟說過去 12 個月就新增了超過 2 GW 的資料中心容量,現在有 400 多座資料中心、70 個區域,擴容速度比任何對手都快
- 2025-07-30微軟,管理層微軟預期即使持續讓更多資料中心容量上線,FY26 上半年(到 2025 年 12 月)仍會算力受限
- 2025-07-23Google,Anat Ashkenazi (CFO)Google 說雖然伺服器部署速度已加快,但預計進入 2026 年仍會處在供需吃緊的狀態,並把 2025 年資本支出上修到約 850 億美元。
- 2025-06-11NVIDIA,Jensen Huang(執行長)黃仁勳說容量是隨承購量一步步蓋起來的,沒有人會先放 5GW 下去再等需求出現
- 2025-05-20Nebius,Roman Chernin(CBO)Nebius 說基本情境是從 2025 年 100MW 往上長,正在建立可擴到 1GW 以上的資料中心管線
- 2025-05-14CoreWeave,管理層CoreWeave 說 AI 的成長與採用仍嚴重受制於算力容量限制,公司正以最快速度擴產
- 2025-05-14CoreWeave,管理層CoreWeave 說目前有 33 座 AI 資料中心、420MW 已啟用電力,合約電力總量約 1.6GW
- 2025-04-30微軟,管理層微軟說資料中心容量照計畫上線,但需求長得更快,所以現在預期 2025 年 6 月以後仍會有些 AI 算力受限
- 2025-04-17台積電,C.C. Wei, Chairman & CEO台積電說會努力讓 CoWoS 需求不要遠高於產能,相信 2026 年供需會比較平衡。
- 2025-03-20美光,管理層Micron 說 2025 曆年 HBM 產出已售罄,2026 年需求強勁、正在跟客戶談 2026 年協議,2025 年 HBM TAM 再上修到超過 350 億美元。
- 2025-03-19NVIDIA,管理層黃仁勳說 1,000 億美元的資料中心只有 2GW,每 GW 資料中心約 500 億美元、其中給 NVIDIA 約 400 到 500 億
- 2025-03-10甲骨文,管理層甲骨文說可用電力容量今年(2025 曆年)會翻倍,到 FY26 年底(2026 年 5 月)會變三倍
- 2025-03-06Meta,管理層Meta 主管說 2025 年資本支出 600 到 650 億美元大多是 AI 基礎設施,正在設計一座約曼哈頓大小的 2 GW 資料中心。
- 2025-03-05Google,Anat Ashkenazi (CFO)Ashkenazi 說 2024 年底時客戶需求很強但沒有足夠產能去接,年底是需求多過供給的狀態。
- 2025-02-20Nebius,管理層Nebius 說 2025 年底營運中容量 100MW 的指引進度正常,現有新站點可擴充到 300MW 以上
- 2025-02-06Amazon,Andy Jassy (CEO)Jassy 說全世界電力仍然受限,離「不受限地服務客戶」還有距離,主機板等部分零組件也有點短缺。
- 2025-02-05高通,Akash Palkhiwala, CFO高通說台積電 3 奈米和 4 奈米的漲價已在 2025 年 1 月生效,目標是逐步把成本上升反映到晶片售價。
- 2025-01-29Meta,Mark Zuckerberg (CEO)Zuckerberg 說 Meta 2025 年預計上線將近 1 GW 的算力容量。
- 2025-01-29Meta,Mark Zuckerberg (CEO)Zuckerberg 說 Meta 正在建一座 2 GW、可能更大的 AI 資料中心,大到能蓋掉曼哈頓很大一塊。
- 2025-01-29微軟,管理層微軟預期 FY25Q3 仍會 AI 算力受限,但到 FY25 結束(2025 年 6 月)應該可以大致跟上近期需求
- 2024-12-18美光,管理層Micron 說 HBM 2025 曆年已售罄、價格已定,2025 年 HBM TAM 上修至超過 300 億美元。
- 2024-12-11微軟,管理層微軟說三哩島核電機組重啟後有 874 MW 電力、足以供應 50 萬戶家庭,核電全天候運轉,是為電網加電的穩健投資
- 2024-12-09甲骨文,管理層甲骨文說目前在蓋的最大資料中心是 1.6GW
- 2024-10-31三星,管理層三星說業界無塵室吃緊、先進製程靠舊線轉換,加上產能集中到 HBM,2025 年 DRAM 位元供給成長會受限。
- 2024-10-30微軟,管理層微軟預期 FY25Q2 AI 服務對 Azure 的貢獻跟上季差不多,因為算力持續受限、部分容量還延到 Q2 之後,下半年隨 AI 容量增加 Azure 成長才會加速
- 2024-10-29Google,Sundar Pichai (CEO)Google 簽下全球第一個企業向多座小型模組化反應爐買核電的協議,最多可提供 500 MW 全天候無碳電力。
- 2024-10-17台積電,C.C. Wei, CEO台積電說客戶對 CoWoS 的需求遠超過供給能力,今年產能比去年增加超過兩倍、明年大概再翻倍,但還是不夠。
- 2024-09-25美光,管理層Micron 說 HBM 2024 和 2025 曆年都已售罄,這段期間的價格也已確定。
- 2024-09-25美光,Mark Murphy(CFO)Micron 財務長說先進製程非常吃緊、HBM 造成供給限制,預期 FY25 全年供需環境都健康。
- 2024-09-09甲骨文,Lawrence J. Ellison(董事長兼技術長)甲骨文說全球有 162 座雲端資料中心在營運或興建中,最大的 800MW,很快會開始蓋超過 1GW 的資料中心
- 2024-09-05博通,Hock Tan, President & CEO博通說超大規模客戶現在都用 500MW、1GW 來談 AI 資料中心,未來 12 個月 XPU 訂單會持續上修,而且博通供給跟得上這些上修。
- 2024-08-28美光,Sanjay Mehrotra(CEO)Micron 執行長說 HBM 不只 2024 年、2025 曆年的量也已售罄,2025 年全年價格也大致敲定。
- 2024-07-30AMD,管理層AMD 說整體供應鏈很緊,而且會一路緊到 2025 年
- 2024-07-30微軟,管理層微軟預期 FY25 上半年(到 2024 年 12 月)AI 需求仍受算力限制,下半年隨資本投資帶來更多 AI 容量,Azure 成長會加速
- 2024-07-18台積電,C.C. Wei, CEO台積電說 CoWoS 產能還是不夠、嚴重短缺,限制了客戶成長,所以在跟 OSAT 合作多給客戶產能。
- 2024-07-02美光,Sumit Sadana(EVP 暨商務長)Micron 商務長說 HBM 2025 年的量已售罄,2025 年幾乎全部的價格也都談定了。
- 2024-07-02美光,Sumit Sadana(EVP 暨商務長)Micron 商務長說業界現在很緊,2024 曆年會持續漲價,進入 2025 年因 HBM 和 AI 成長供需只會更緊,HBM 2025 年定價就是在這個背景下鎖定。
- 2024-06-26美光,Sanjay Mehrotra(CEO)Micron 執行長說 AI 資料中心需求讓先進製程吃緊,即使 PC 和手機需求平平,預期 2024 曆年會持續漲價。
- 2024-06-26美光,管理層Micron 說 HBM 2024 和 2025 曆年都已售罄,2025 年絕大部分供應的價格也已簽約。
- 2024-06-26美光,管理層Micron 說 AI 帶動的 HBM 需求加上 HBM 矽晶圓耗用率上升,會讓所有終端市場的 DRAM 供給都吃緊。
- 2024-06-11AMD,Jean Hu(財務長)AMD 說 2024 上半年 HBM 和 CoWoS 都持續吃緊、產能受限,下半年供給會改善
- 2024-06-11甲骨文,管理層甲骨文說 OCI 消費收入成長 53%,若不是供給持續受限,成長會更高
- 2024-06-11甲骨文,管理層甲骨文說正在把 200MW 資料中心上線(上季賣出約一半),有些規劃中的資料中心已接近 1GW
- 2024-06-05AMD,Jean Hu(財務長)AMD 說三家 HBM 供應商支援良好,但產能仍然很緊
- 2024-05-30Intel,John Pitzer, VP Corporate Planning & IRIntel 說目前的供給限制主要在 Gaudi 和 CoWoS 產能,和業界其他人碰到的一樣。
- 2024-05-21微軟,Alysa Taylor(Corporate VP, Azure & Industry)Alysa Taylor 說微軟的需求預估刻意偏保守,所以會有一點供給受限,但不重大、對未來展望也沒有影響
- 2024-04-30Eaton,Craig Arnold(董事長暨 CEO)Eaton 執行長說占組合約 75% 的長週期產品(如變壓器、開關設備)目前都有產能限制、接近售罄。
- 2024-04-25微軟,Amy Hood(CFO)Amy Hood 說 Copilot 這類按人頭的產品沒有算力受限,受限的時候會出現在 Azure 基礎設施、也就是消費端那一側
- 2024-04-18台積電,C.C. Wei, CEO台積電說 CoWoS 需求極高、正全力擴產並借助 OSAT 來緩解短缺,今年大概還是不夠,明年會很努力。
- 2024-03-20美光,管理層Micron 說供需轉緊、AI 伺服器帶動 HBM/DDR5/資料中心 SSD 需求,公司推動了強勁的漲價。
- 2024-03-20美光,管理層Micron 說 HBM 2024 曆年已售罄,2025 年供應絕大部分也已分配完。
- 2024-03-20美光,管理層Micron 說 DRAM 和 NAND 供需吃緊,預期 2024 曆年業界供給都會低於需求,2024 年價格展望上修。
- 2024-03-11甲骨文,管理層甲骨文說 OCI 消費收入成長 63%,若不是供給持續受限,成長會更高
- 2024-03-11甲骨文,管理層甲骨文說隨著供給限制緩解、容量擴大,進入 FY25 後營收成長率會加速
- 2024-03-05AMD,Jean Hu(財務長)AMD 說 MI300 是在非常緊的供給環境下拿到超過 35 億美元的供給
- 2023-11-29NVIDIA,管理層NVIDIA 說很遺憾仍然供給受限、還要一段時間才追得上,今年每季擴供並且規劃到 2025 年
- 2023-10-26Amazon,Andy Jassy (CEO)AWS 說現在業界晶片真的短缺,大家想要的 GPU 數量很難拿到,所以 Trainium/Inferentia 特別有吸引力。
- 2023-10-26Intel,Pat Gelsinger, CEOIntel 說 Gaudi 現在全球供不應求,正在趕著追上供給。
- 2023-10-19台積電,C.C. Wei, CEO台積電說維持 2024 年底前 CoWoS 產能翻倍的目標、受限於供應商產能,但 2023 到 2024 總產出會超過翻倍,而且擴產趨勢會延續到 2025 年。
- 2023-09-05Intel,Stuart Pann, SVP & GM Intel Foundry ServicesIntel 代工說業界封裝有些短缺,所以全球客戶都在問 Intel 能不能幫忙提供更多封裝產能。
- 2023-08-31Intel,Pat Gelsinger, CEOIntel 說業界現在像台積電 CoWoS 這類先進封裝全面短缺,AI 熱潮讓做高效能運算的客戶都來找 Intel 當補充的封裝來源。
- 2023-08-01AMD,Lisa Su(董事長暨執行長)AMD 說 MI300 供應鏈已備妥,2023 Q4 到 2024 年有充足供給支撐積極放量
- 2023-07-20台積電,C.C. Wei, CEO台積電說正在規劃 CoWoS 產能但可能還是不夠,現在擔心的不是產能過剩,而是產能不足以支撐強勁需求。
- 2023-05-03高通,Akash Palkhiwala, CFO高通說晶圓代工從 2023 年 1 月 1 日起漲價,已反映在成本裡。

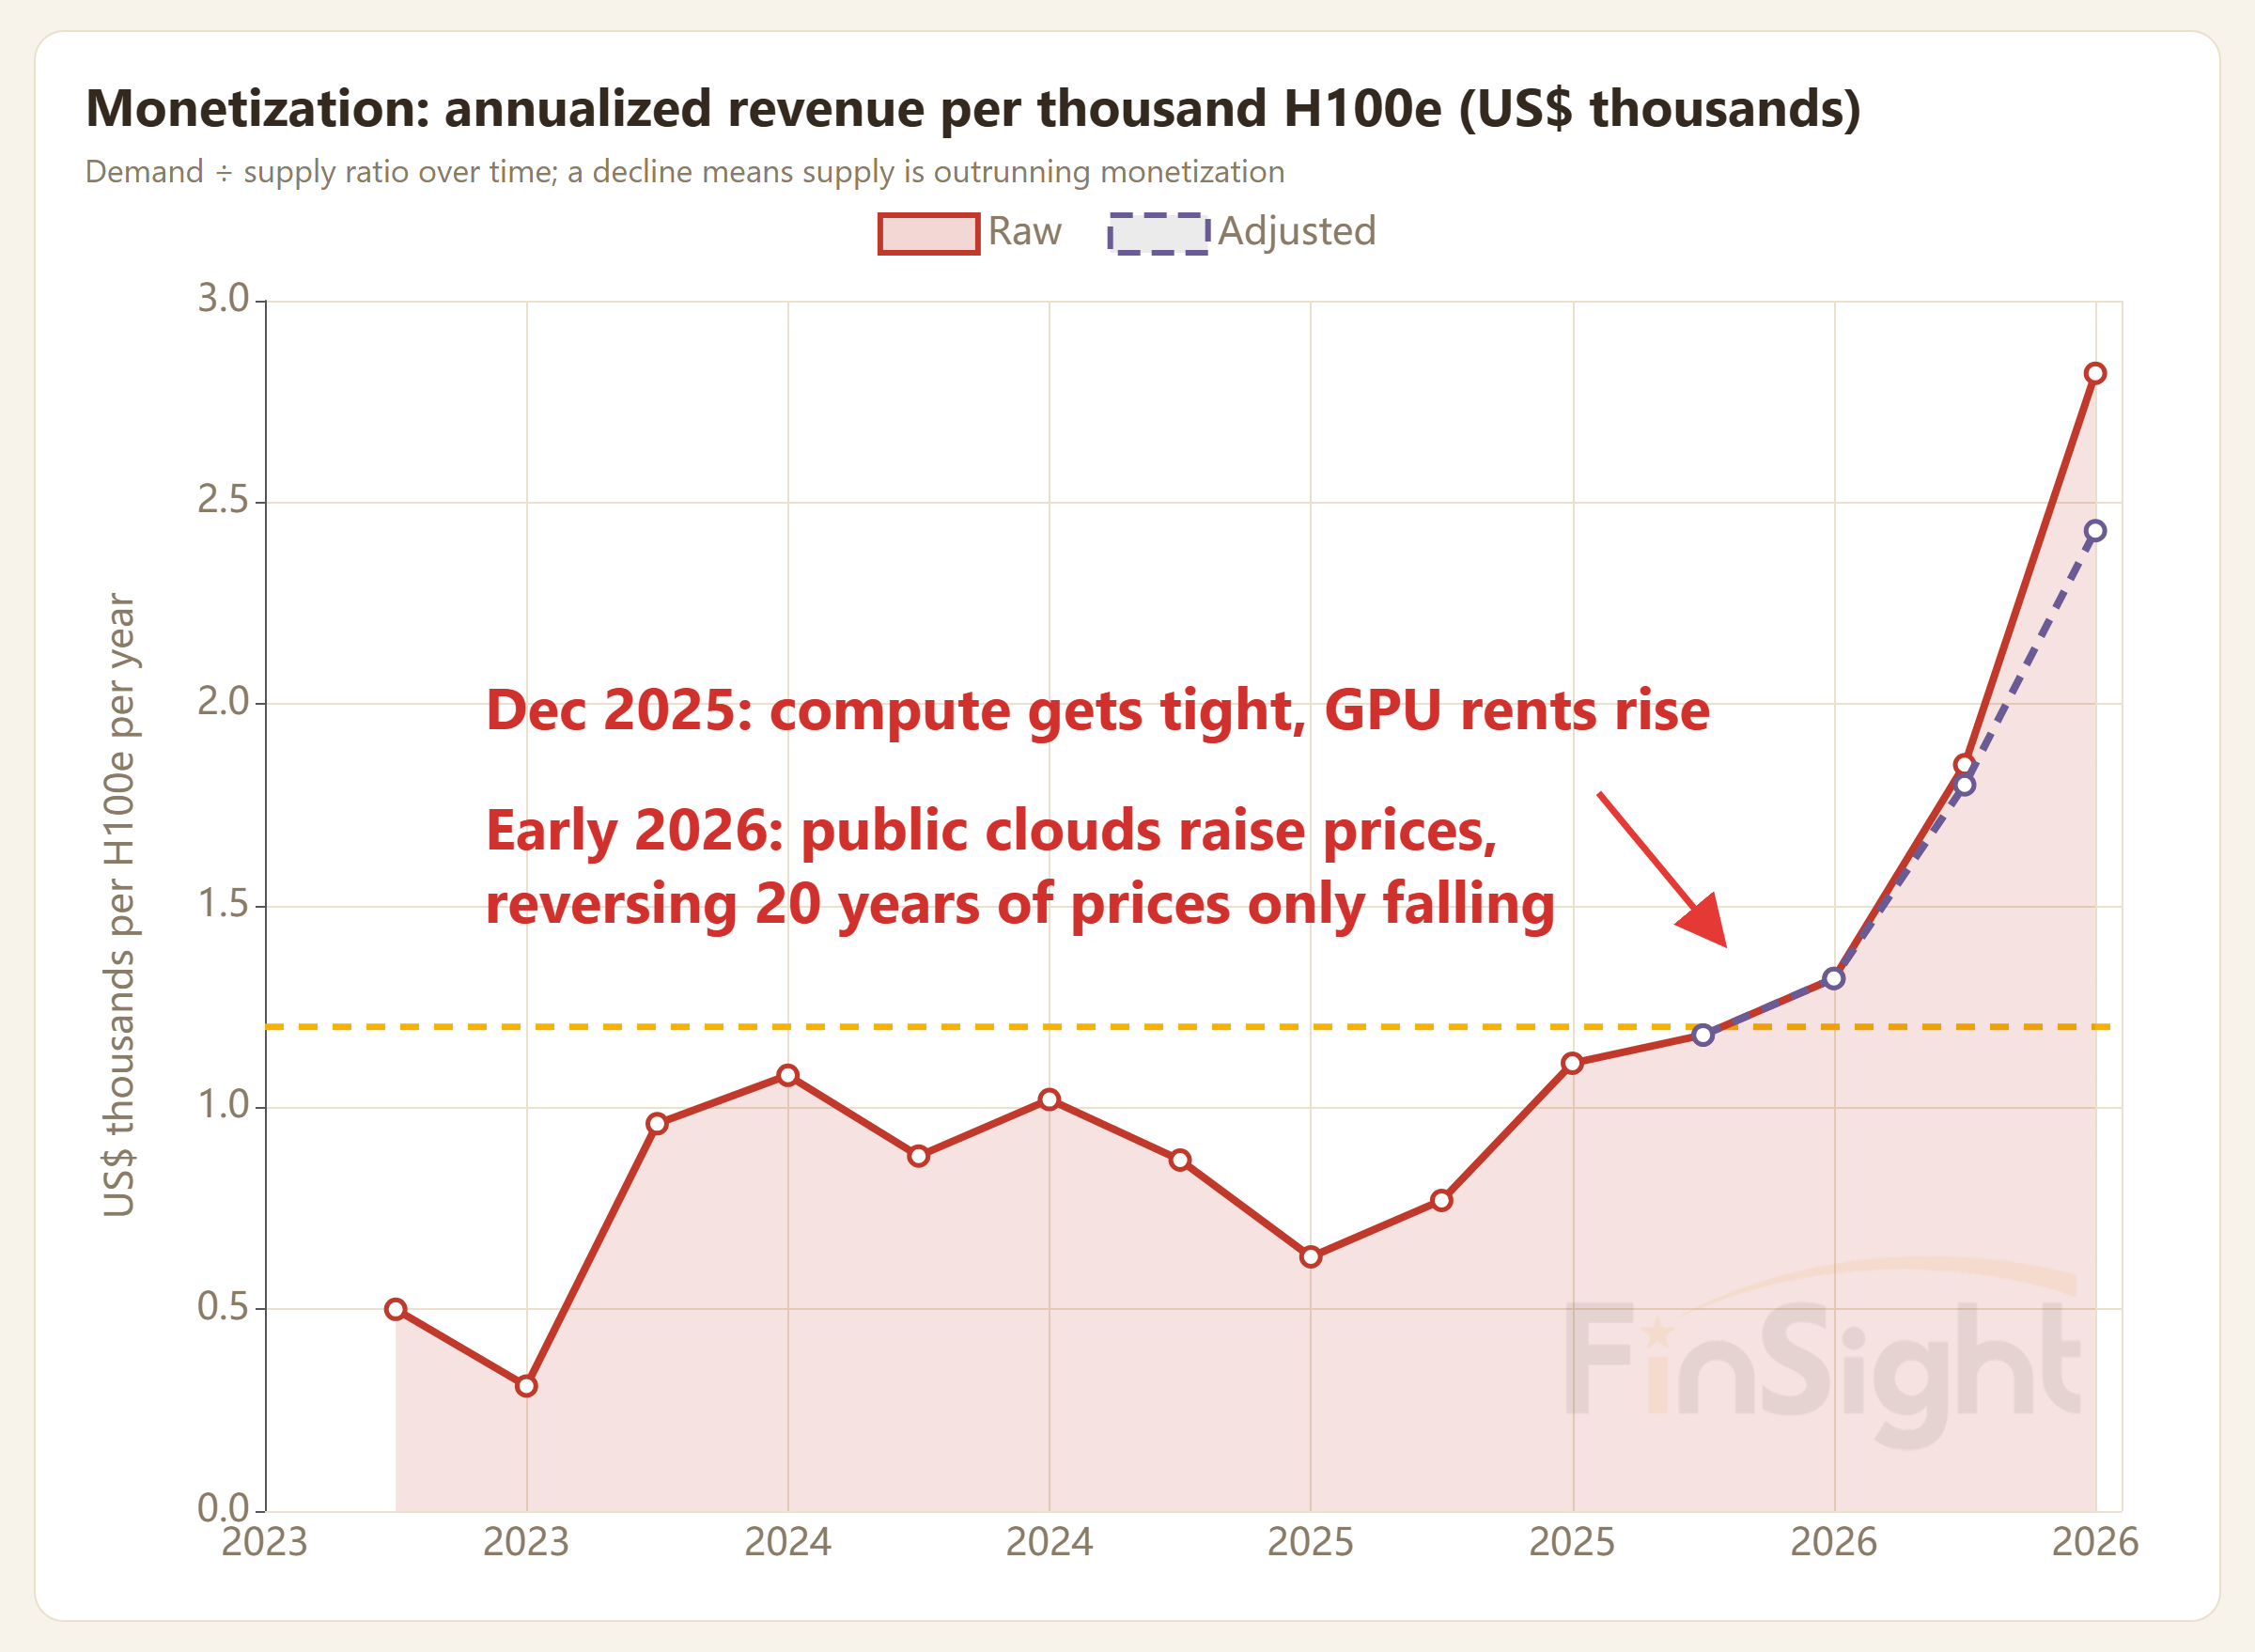 2026/07現在的漲價只是前菜:AI 算力會越來越缺,至少缺到 2027 下半年
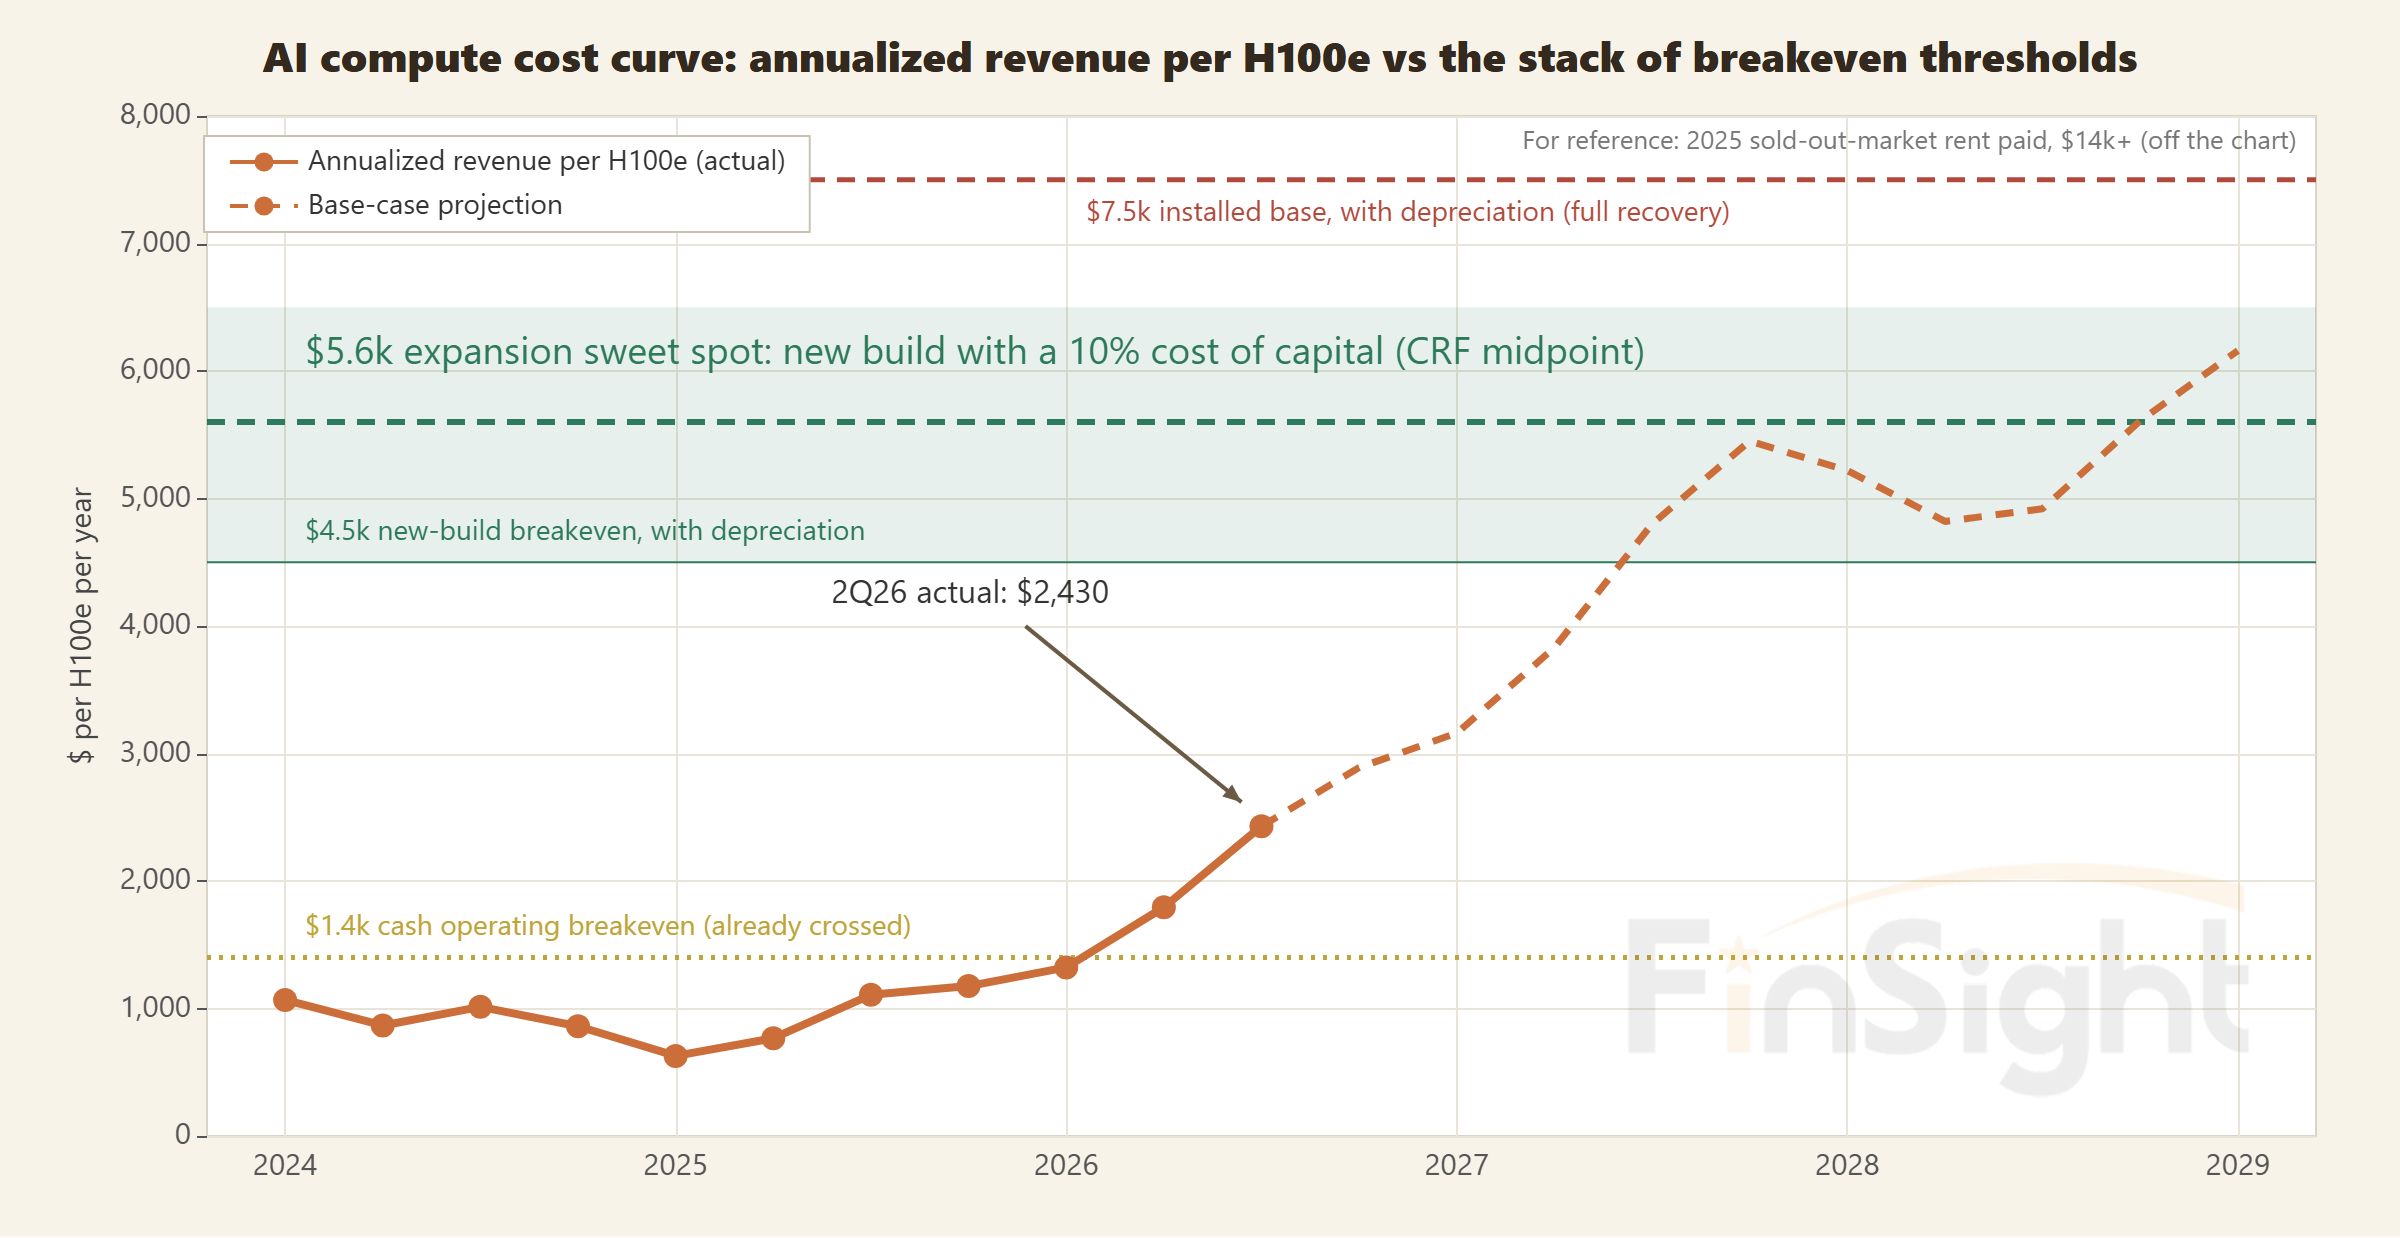 2026/07AI 燒錢無底洞?我們把成本線畫出來了:照這斜率,AI 離賺錢只差一年!
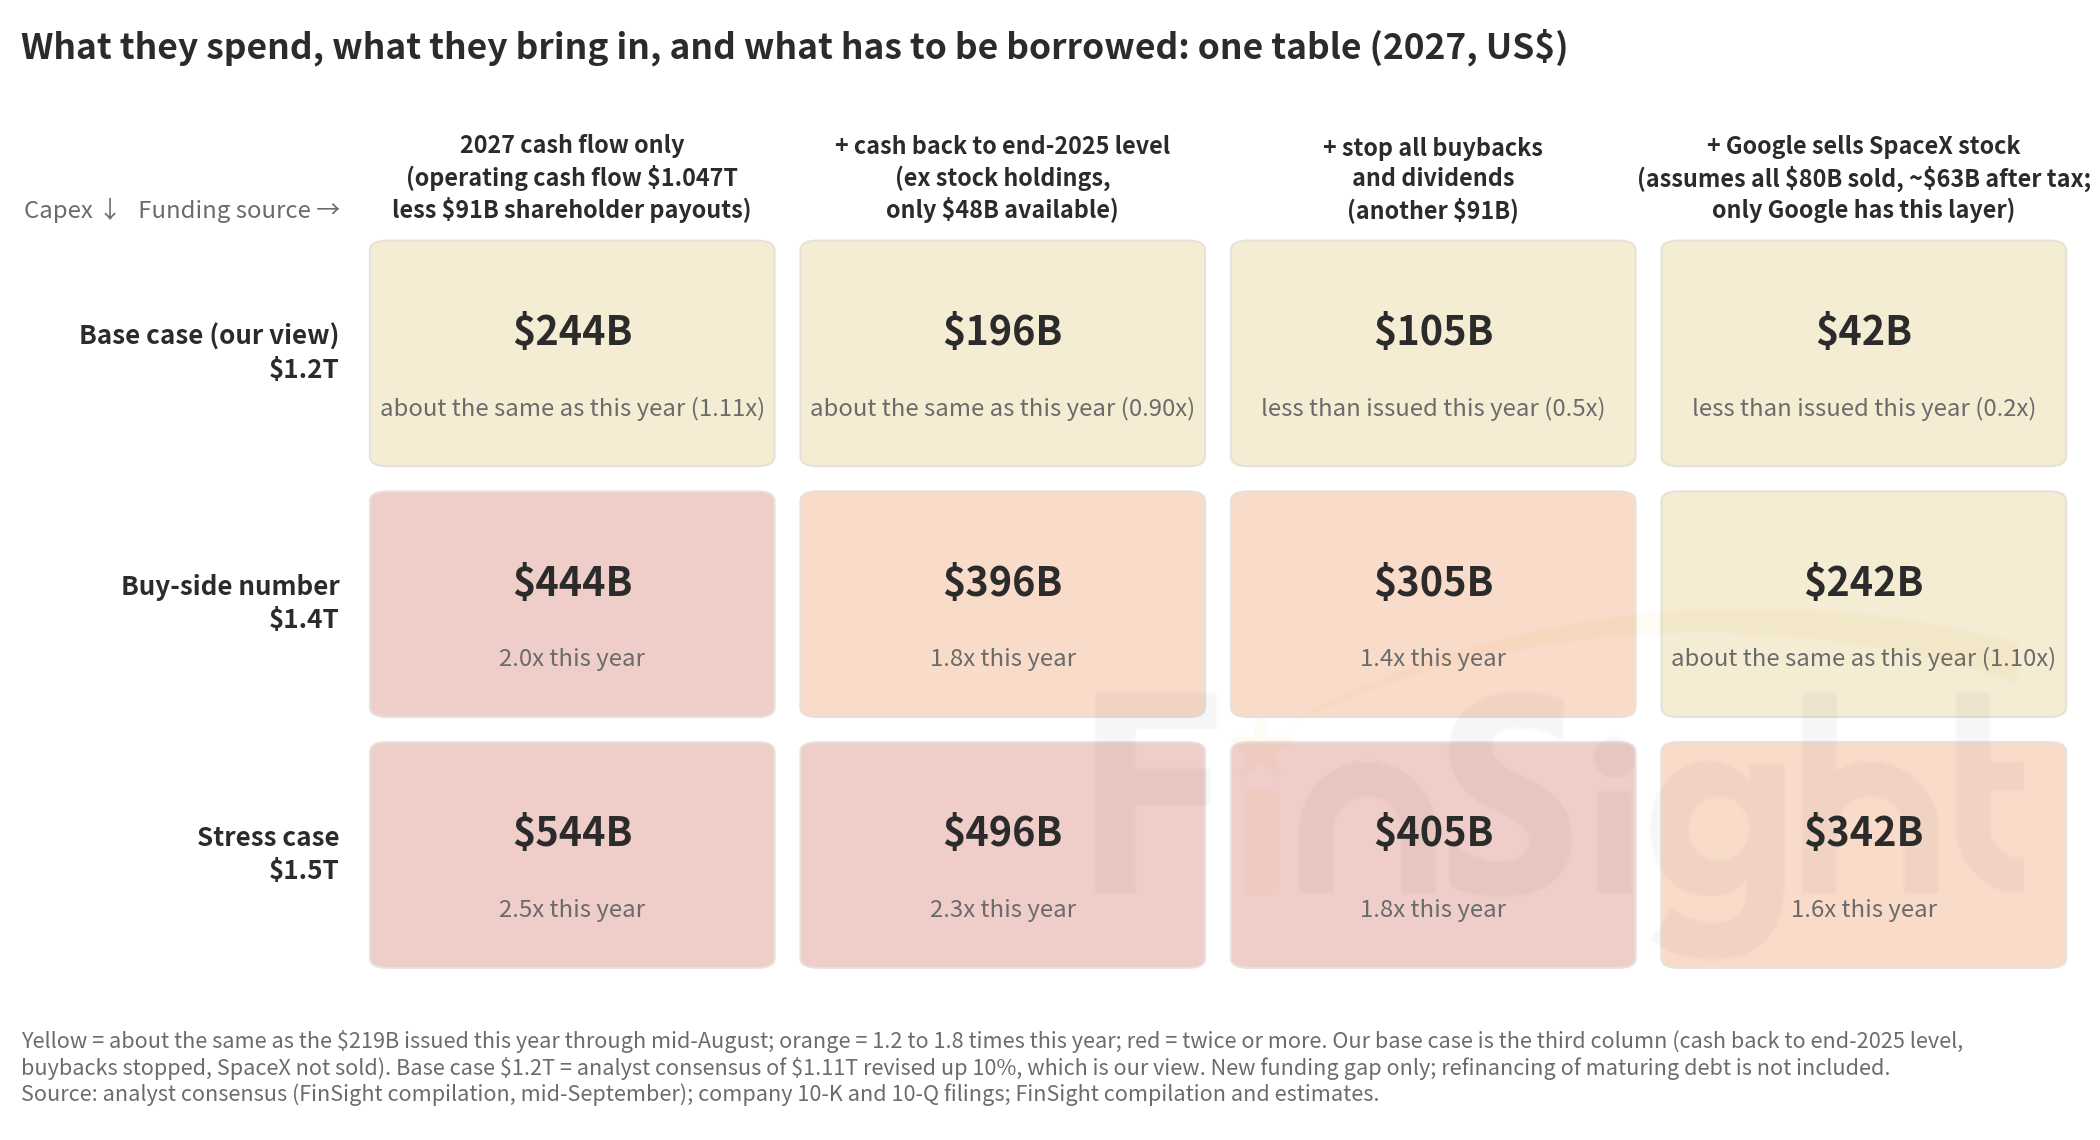 2026/09【AI 債務上篇】市場怕明年 AI 付不出帳?錢不是問題,該看的是 AI 有沒有把錢賺回來